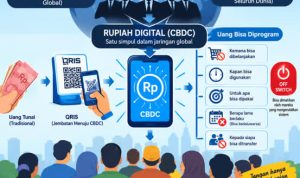
BOJONEGOROtimes.Id – Pengembangan Rupiah Digital melalui Proyek Garuda yang digagas Bank Indonesia (BI) menjadi perhatian publik.
Selain menawarkan potensi efisiensi transaksi, perkembangan mata uang digital bank sentral atau Central Bank Digital Currency (CBDC) juga memunculkan pertanyaan mengenai privasi, keamanan dana, dan kebebasan bertransaksi.
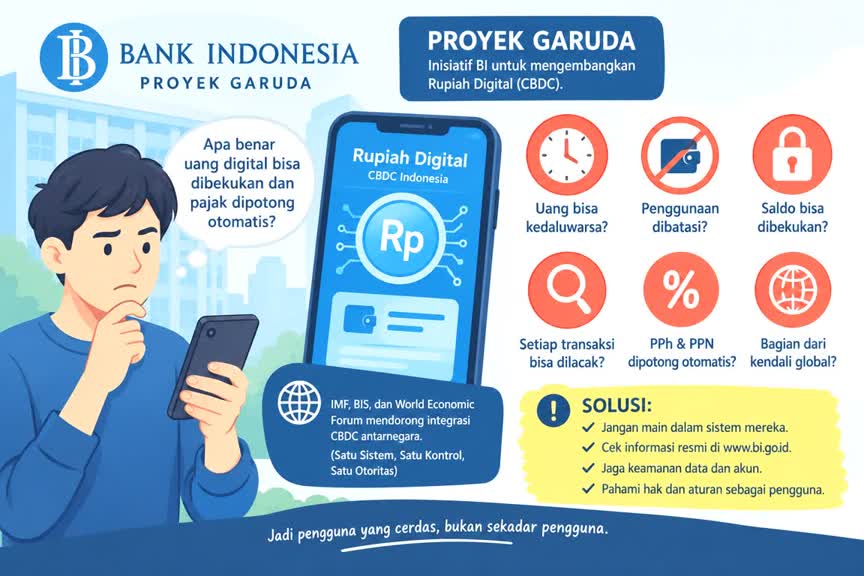
Sejumlah narasi di media sosial menyebut uang digital berpotensi dibatasi penggunaannya, dibekukan, bahkan kedaluwarsa jika tidak dibelanjakan.
Namun, klaim tersebut perlu diverifikasi karena kemampuan teknologi tidak otomatis berarti fitur tersebut akan diterapkan dalam Rupiah Digital Indonesia.
Konsep programmable money memungkinkan sistem pembayaran menjalankan aturan tertentu secara otomatis.
Karena itu, transparansi mengenai batas penggunaan, akses data transaksi, dan perlindungan hak pengguna menjadi hal penting yang perlu diawasi masyarakat.
Kekhawatiran lain menyangkut klaim pemotongan Pajak Penghasilan (PPh) dan Pajak Pertambahan Nilai (PPN) secara otomatis.
Hingga terdapat bukti resmi yang jelas, tidak tepat menyimpulkan bahwa setiap transaksi Rupiah Digital akan langsung dipotong pajak.
Keterlibatan lembaga internasional seperti IMF dan BIS dalam pembahasan mata uang digital juga tidak otomatis membuktikan adanya satu sistem global yang mengendalikan seluruh uang masyarakat.
Demikian pula, Global Digital Compact tidak bisa dijadikan bukti tunggal bahwa Indonesia menyerahkan kendali mata uangnya kepada otoritas global.
Ini Langkah yang Perlu Dilakukan:
Masyarakat perlu memeriksa informasi Proyek Garuda melalui situs resmi Bank Indonesia, https://www.bi.go.id/, serta mengikuti perkembangan regulasi terkait.
Jangan langsung menyebarkan kabar mengenai pembekuan saldo, uang kedaluwarsa, atau pajak otomatis tanpa dokumen pendukung yang dapat diverifikasi.
Selain menjaga keamanan rekening dan dompet digital, masyarakat juga perlu mendorong transparansi kebijakan, perlindungan data pribadi, serta mekanisme pengaduan yang jelas.
“Jangan hanya melihat kemudahan teknologi, tetapi pahami juga aturan dan hak pengguna. Sistem pembayaran digital harus transparan, memiliki dasar hukum yang jelas, serta menjamin perlindungan masyarakat,” demikian prinsip yang perlu dikedepankan dalam pengembangan Rupiah Digital.
Pada akhirnya, kewaspadaan bukan berarti menolak teknologi, melainkan memahami risikonya, memeriksa fakta, dan ikut mengawasi kebijakan agar perkembangan sistem keuangan tetap melindungi kepentingan publik. (*)